Pour une TPE ou un artisan, la facture électronique change deux choses, à deux dates différentes : depuis le 1er septembre 2026, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs via une plateforme agréée, et au plus tard le 1er septembre 2027, vous devrez émettre vos propres factures aux professionnels par ce même circuit. Ce n’est ni un nouvel impôt ni une montagne : c’est un changement de « tuyau » pour vos factures entre entreprises. Si vous n’avez encore rien fait, ce n’est pas trop tard, mais c’est le moment de s’y mettre — calmement, avec une méthode.
Ce qui change, en clair
Jusqu’ici, une facture entre professionnels pouvait partir en PDF par mail, ou sur papier. Avec la réforme, les factures entre entreprises établies en France doivent transiter par une plateforme agréée (on disait auparavant « PDP », plateforme de dématérialisation partenaire) : un intermédiaire immatriculé par l’administration fiscale, qui transporte la facture dans un format structuré, lisible par les logiciels, et transmet certaines données au fisc.
Le calendrier officiel, tel que publié par l’administration fiscale :
- 1er septembre 2026 — réception, pour toutes les entreprises. Toutes les entreprises concernées doivent être capables de recevoir des factures électroniques, et donc avoir choisi une plateforme agréée pour cela. C’est déjà en vigueur.
- 1er septembre 2026 — émission, pour les grandes entreprises et les ETI. Vos gros fournisseurs (négoces de matériaux, grossistes, opérateurs, etc.) vous envoient donc déjà, ou vont vous envoyer, des factures électroniques.
- 1er septembre 2027 — émission, pour les PME, TPE et micro-entreprises. C’est votre échéance à vous pour envoyer vos factures aux clients professionnels par le circuit électronique.
À cela s’ajoute le e-reporting : la transmission à l’administration, via votre plateforme, de certaines données sur les opérations qui ne passent pas par une facture électronique entre entreprises françaises (ventes aux particuliers, opérations avec l’étranger) et, dans certains cas, sur les paiements encaissés. Pour une TPE, il suit le même calendrier que l’émission. Concrètement, c’est votre logiciel et votre plateforme qui s’en chargent, à condition d’être bien paramétrés.
Ce qui ne change pas
Rassurez-vous sur trois points, confirmés par le guide de démarrage publié par la DGFiP :
- Vos ventes aux particuliers ne passent pas en facture électronique : un client particulier qui fait refaire sa salle de bains ne recevra pas sa facture via une plateforme. Ces opérations relèvent du e-reporting, pas de l’émission électronique.
- Avant septembre 2027, personne ne peut vous imposer d’émettre en électronique au nom de la loi. Un client professionnel ne doit pas refuser ou bloquer le paiement d’une facture au seul motif qu’elle est en PDF.
- Les règles de fond restent les mêmes : mentions obligatoires, TVA, délais de paiement. La réforme change la façon de transmettre, pas ce qu’est une facture.
La méthode en 5 étapes pour s’y préparer
1. Choisir sa plateforme de réception (si ce n’est pas fait)
C’est la seule obligation déjà en vigueur pour vous. Dans la plupart des cas, la solution la plus simple passe par un outil que vous avez déjà : votre logiciel de facturation, votre logiciel comptable, votre expert-comptable ou votre banque. Posez-leur une question précise : « Êtes-vous raccordés à une plateforme agréée, et pouvez-vous me désigner comme destinataire dans l’annuaire ? » La liste officielle des plateformes agréées est publiée sur impots.gouv.fr. Gardez une trace écrite de vos démarches : en phase de démarrage, l’administration indique qu’elle tient compte des entreprises engagées dans une démarche sérieuse de mise en conformité.
2. Faire l’inventaire de vos factures sur un mois
Prenez un mois type et comptez. Exemple illustratif pour un plombier-chauffagiste :
- 30 factures émises : 22 à des particuliers, 8 à des professionnels (syndic, agence immobilière, entreprise générale) ;
- 25 factures reçues : matériaux, carburant, téléphone, assurance, sous-traitant.
Dans cet exemple, seules les 8 factures aux professionnels devront passer par la plateforme en 2027 ; les 22 autres relèveront du e-reporting. Ce simple comptage vous dit où porter l’effort.
3. Vérifier que votre logiciel de facturation est prêt
Si vous faites encore vos factures sur un tableur ou un traitement de texte, c’est le vrai chantier : un fichier Word ne sait pas produire une facture électronique structurée. Si vous avez déjà un logiciel (facturation, caisse, logiciel métier), demandez à l’éditeur s’il est « compatible » avec la réforme et quand il se connectera à une plateforme agréée. Profitez-en pour vérifier vos fiches clients : le numéro SIREN de chaque client professionnel devient indispensable pour adresser la facture au bon destinataire.
4. Nettoyer vos données
Une facture électronique est lue par une machine, pas par un humain indulgent. Les rejets viennent souvent de données mal saisies. Avant 2027, prenez une heure pour :
- compléter le SIREN et l’adresse exacte de vos clients professionnels ;
- distinguer clairement dans vos lignes de facture ce qui relève de la livraison de biens et ce qui relève de la prestation de services ;
- harmoniser votre numérotation et vos libellés.
Vérifiez avec votre comptable la liste exacte des mentions à faire figurer dans votre cas : c’est lui qui connaît votre régime de TVA.
5. Tester avant l’échéance
La réforme permet d’entrer volontairement de manière anticipée. Envoyer quelques factures électroniques à un ou deux clients professionnels de confiance, dès 2027, voire avant, vous évite de découvrir les problèmes le jour J. Et si un test échoue, le guide de la DGFiP précise que vous pouvez revenir temporairement à votre façon habituelle de facturer tant que vous n’êtes pas encore soumis à l’obligation.
Une contrainte qui peut vous faire gagner du temps
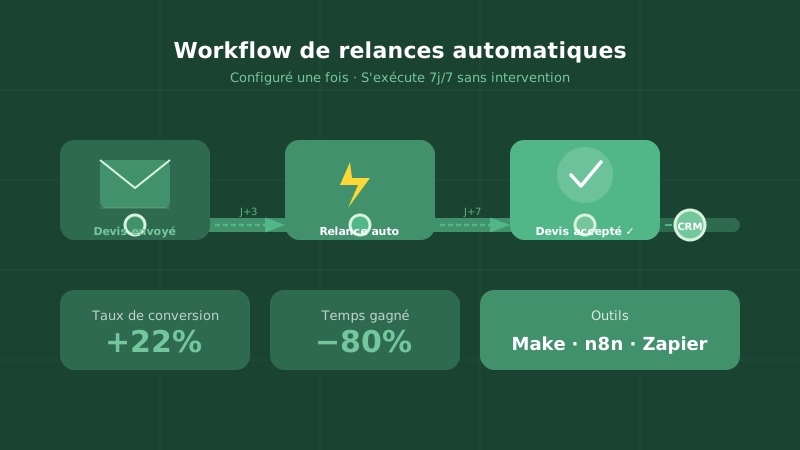
Bien mise en place, la facture électronique n’est pas seulement une obligation : c’est l’occasion de remettre de l’ordre dans tout le circuit. Les factures fournisseurs arrivent dans un seul endroit, déjà lisibles par votre comptabilité, sans ressaisie. Vos factures clients partent au bon destinataire, avec un statut qui vous dit si elles ont été reçues, acceptées ou rejetées. Et à partir de ces statuts, on peut brancher ce qui fait vraiment gagner du temps : les relances automatiques des factures impayées, le classement automatique des pièces, un tableau de bord hebdomadaire de ce qui est facturé et encaissé.
Vous pouvez tout à fait faire ces étapes vous-même : choisir l’outil, compléter les fiches, tester, puis brancher les automatisations. C’est surtout fastidieux à mettre en place la première fois, et à maintenir quand les formats ou les outils évoluent. Nous préférons le faire une fois, proprement, pour que vous n’ayez plus à y penser — et c’est souvent la même mise en place qui règle les soirées perdues dans la paperasse.
Article à jour au 12 octobre 2026.
Questions fréquentes
Une micro-entreprise est-elle concernée par la facture électronique obligatoire ?
Oui. Elle doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, via une plateforme agréée, et devra émettre ses factures aux clients professionnels en électronique au plus tard le 1er septembre 2027.
Puis-je encore envoyer mes factures en PDF à mes clients professionnels ?
Oui, jusqu’à votre échéance du 1er septembre 2027 si vous êtes une PME, une TPE ou une micro-entreprise. Un client ne doit pas refuser de payer une facture au seul motif qu’elle n’est pas électronique avant cette date.
Mes factures à des particuliers doivent-elles passer par une plateforme ?
Non. Les ventes aux particuliers ne passent pas par la facture électronique entre entreprises. Elles relèvent du e-reporting, c’est-à-dire d’une transmission de données à l’administration, généralement gérée par votre logiciel et votre plateforme.
Que risque-t-on si on n’a pas encore choisi de plateforme de réception ?
Les textes prévoient des amendes, mais pour la réception, une mise en demeure de trois mois précède toute sanction. Pendant la phase de démarrage, l’administration indique tenir compte des entreprises engagées dans une démarche sérieuse : choisissez votre plateforme sans attendre et gardez la trace de vos démarches.
On le met en place pour vous
Chez Toujours Au Poste, on vous aide à traverser la réforme sans y passer vos soirées : inventaire de vos factures, vérification de vos outils, fiches clients propres, puis automatisation de ce qui gravite autour (relances, classement, suivi). Le premier pas est un audit gratuit de 30 minutes pour faire le point sur votre situation.
👉 Réservez votre audit gratuit — ou découvrez notre accompagnement en automatisation IA pour TPE et artisans.